Iedere stroom correct kwalificeren
Wij toetsen reguliere BTW, margeregeling en internationale leveringen.

Automotive
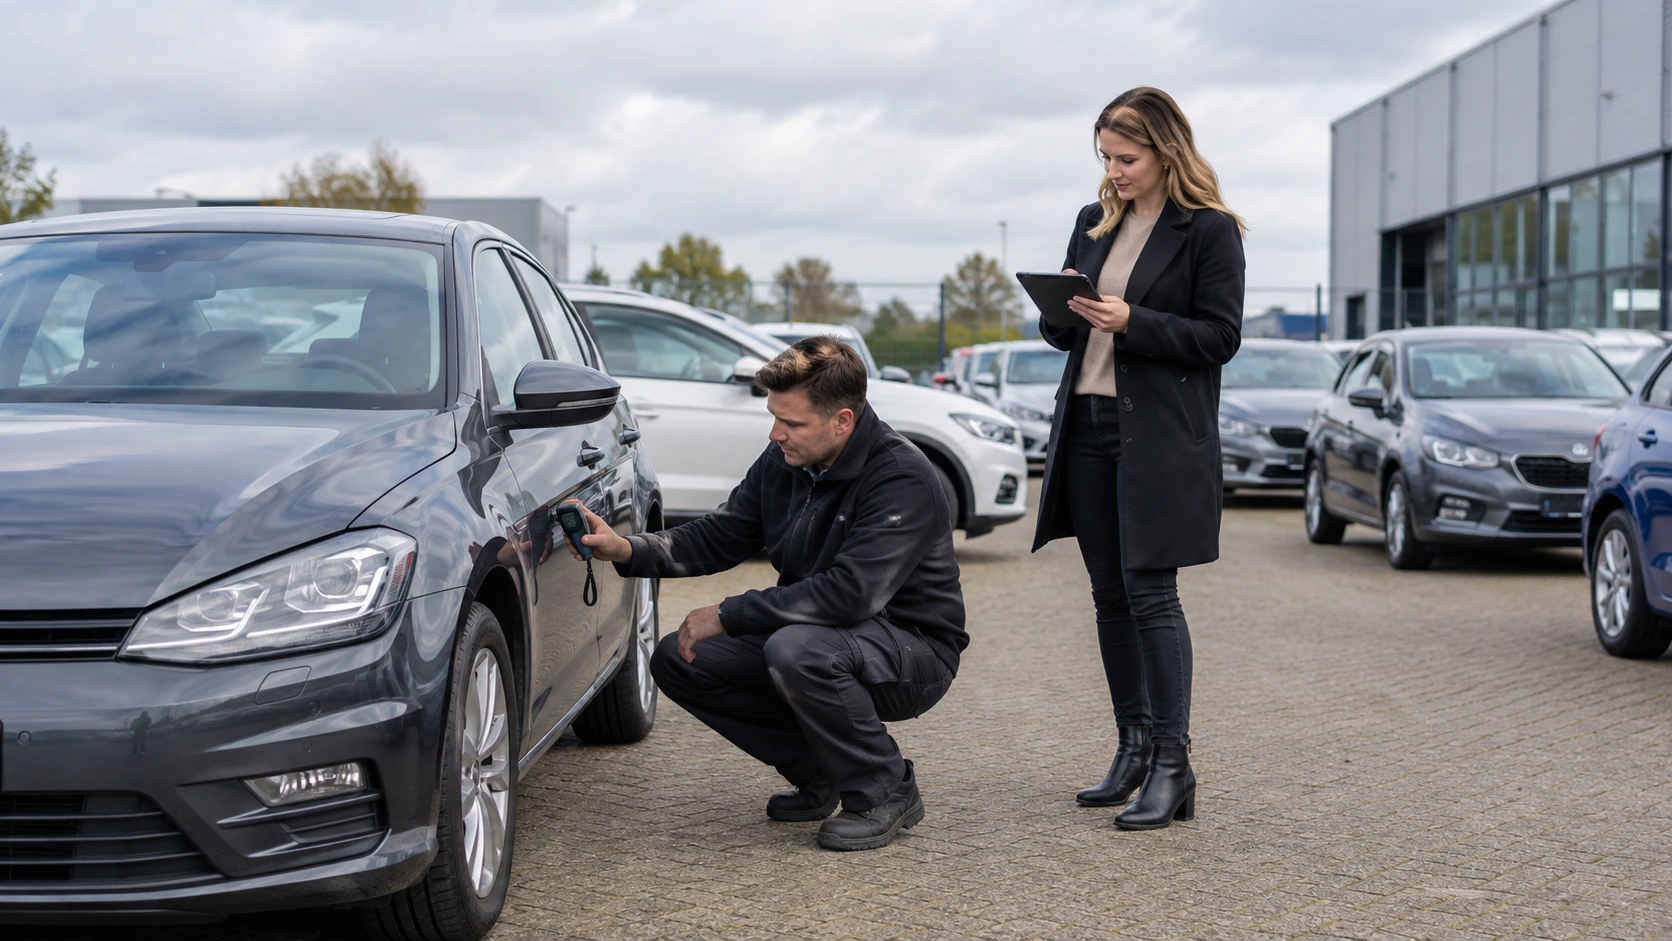
Herkomst en bestemming bepalen de BTW-route bij autohandel. Wij beoordelen margeauto’s, BTW-auto’s en de onderbouwing van uw transacties.
Wij toetsen reguliere BTW, margeregeling en internationale leveringen.
Onder meer:
Een gebruikte auto is niet vanzelf een margeauto. Wij beoordelen de leverancier, inkoopfactuur en herkomst van het voertuig. Bij een buitenlandse transactie komen vervoer, BTW-identificatie en bestemming daarbij. De administratie moet de onderbouwing per voertuig kunnen laten zien. Daarmee kan bij verkoop het juiste factuurtype worden gekozen en hoeft de fiscale status niet uit een globale voorraadcode te worden afgeleid.
Voorraad die wordt ingezet als demonstratieauto, verhuurauto of auto voor een medewerker vraagt aanvullende aandacht. Wij verbinden gebruik, kilometergegevens en kosten aan het voertuigdossier. Bij verkoop beoordelen wij opnieuw de toepasselijke route. Een wijziging moet daarom worden gemeld wanneer die plaatsvindt en niet pas wanneer de auto uit de voorraad verdwijnt.
In de autohandel bepaalt de herkomst en fiscale status van ieder voertuig of reguliere BTW, de margeregeling of een internationale regeling van toepassing is. Eén onjuiste inkoopfactuur kan de behandeling bij verkoop al beïnvloeden.
Wij volgen voertuigen van inkoopdossier tot verkoopfactuur en toetsen verklaringen, vervoer, voorraadstatus en demonstratiegebruik. Bij internationale handel beoordelen we ook bewijs van bestemming en de rol van tussenpartijen.
De behandeling wordt herkenbaar gemaakt in voertuigadministratie, boekingscodes en aangifte. Daardoor kan per auto worden uitgelegd waarom een regeling is toegepast en worden afwijkingen vóór verkoop zichtbaar.
Vragen uit de praktijk
Dat gegeven alleen is onvoldoende. De herkomst, positie van de leverancier en reden waarom geen BTW is vermeld moeten de toepassing ondersteunen.
Dat hangt af van de transactie en beschikbaar bewijs. Wij beoordelen bestemming, afnemer, vervoer en de voorwaarden van de gebruikte regeling voordat de factuur wordt opgesteld.
Uw contactpersoon
Neem rechtstreeks contact op met de specialist die bij dit onderwerp betrokken is. U krijgt een helder eerste antwoord en weet welke informatie nodig is voor een gericht gesprek.