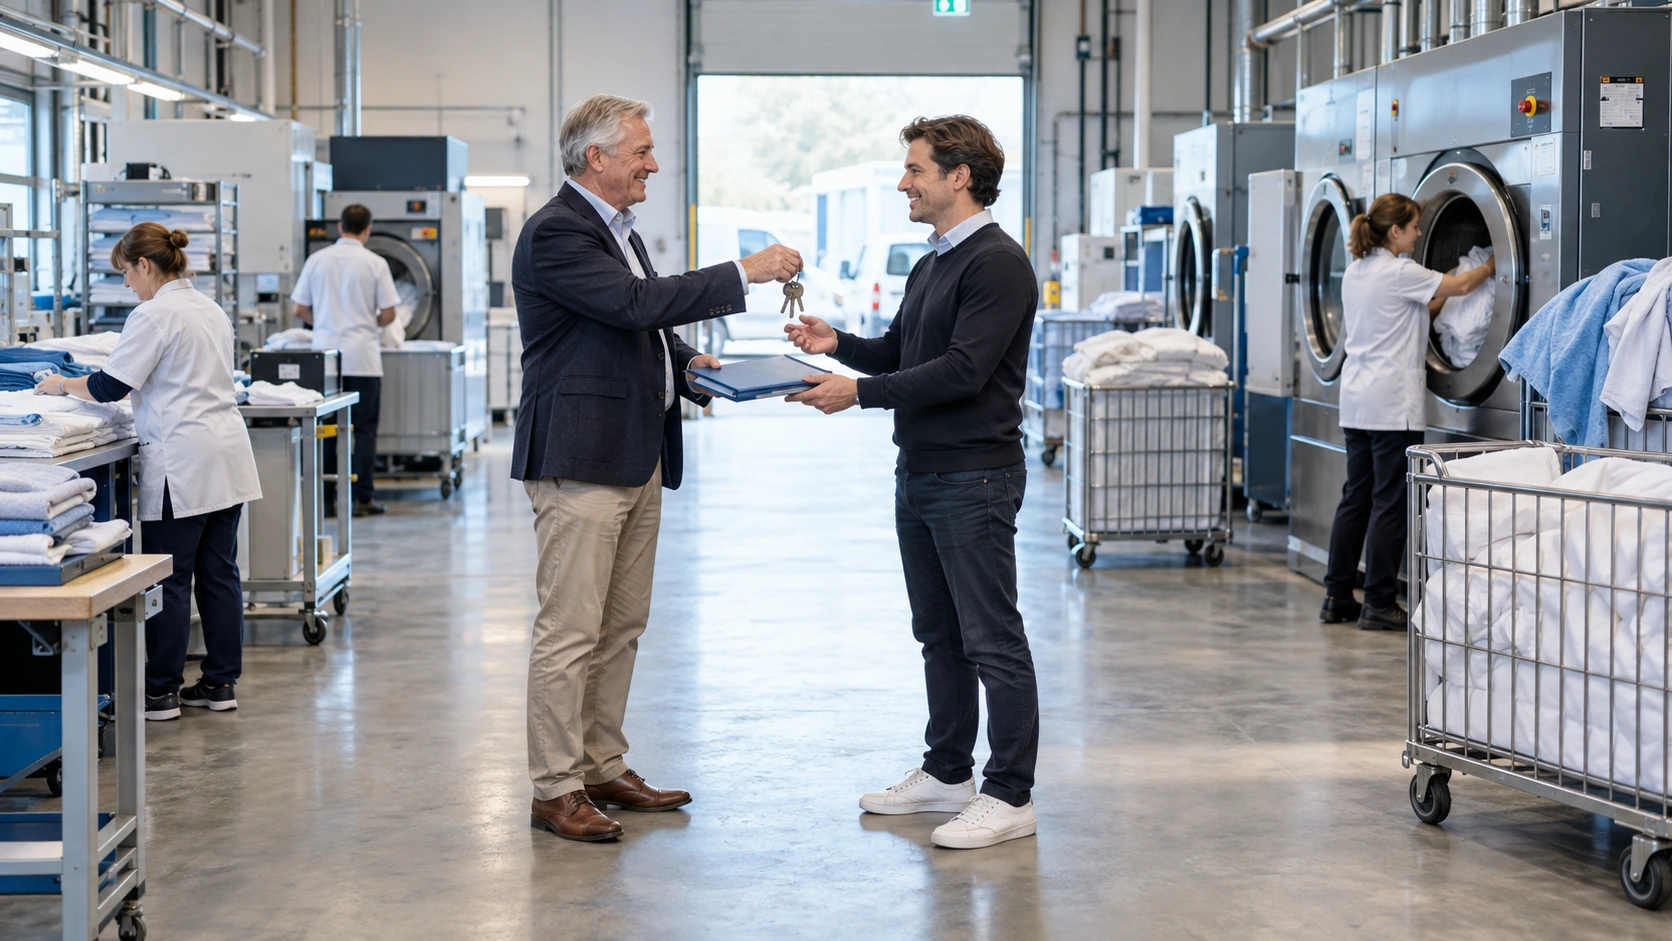
Een onderneming overdragen is meer dan losse goederen verkopen
Bij overdracht van een onderneming kunnen BTW-rechten en verplichtingen overgaan op de opvolger.
De BTW-behandeling hangt af van wat daadwerkelijk wordt overgedragen en hoe de activiteiten worden voortgezet. Een samenhangend geheel van ondernemingsbestanddelen kan anders worden behandeld dan afzonderlijke activa. Het is daarom niet voldoende de koopprijs alleen in een lijst met goederen en goodwill te verdelen.
Beschrijf welke activiteiten, contracten, mensen en middelen overgaan. Die feitelijke samenhang helpt om te bepalen welke regeling relevant is en welke verplichtingen mogelijk bij de opvolger terechtkomen.
De gekozen transactievorm beïnvloedt de analyse
Een aandelenoverdracht en een overdracht van activa en activiteiten kennen een verschillend vertrekpunt. Ook vastgoed kan een afzonderlijke beoordeling vragen. Het is verstandig de BTW-gevolgen tegelijk met juridische structuur en financiering te onderzoeken.
Wanneer partijen pas na ondertekening ontdekken dat zij van verschillende fiscale uitgangspunten zijn uitgegaan, kan discussie ontstaan over de koopprijs en wie een extra last draagt. Een expliciete afspraak vooraf geeft meer ruimte om dat risico zorgvuldig te verdelen.
Doorlopende BTW-posities moeten worden overgedragen
Eerdere investeringen, herziening en afspraken over de fiscale behandeling kunnen relevant blijven na de overdracht. De koper heeft daarvoor informatie uit het verleden nodig. Een overdrachtsdossier bevat daarom meer dan de laatste jaarrekening en een eindfactuur.
Wij brengen de relevante posities in kaart en stemmen af welke gegevens beschikbaar moeten zijn. Ook de administratieve afsluiting bij verkoper en opening bij koper moeten dezelfde gebeurtenissen volgen.
Maak zichtbaar welke onderdelen samen worden overgedragen
Een overdracht kan bestaan uit voorraad, bedrijfsmiddelen, contracten, personeel en andere rechten. Voor de BTW-beoordeling is van belang hoe die onderdelen samenhangen en wat de koper ermee gaat doen. Een lijst afzonderlijke activa vertelt nog niet of een voortzetbare onderneming of een zelfstandig onderdeel daarvan wordt overgedragen.
Breng daarom vóór ondertekening de feitelijke overdracht en het voorgenomen gebruik in kaart. Bespreek ook welke afspraken buiten de koopovereenkomst blijven, zoals huur of dienstverlening door de verkoper. Die kunnen van invloed zijn op het totaalbeeld. Met een compleet overzicht kan de fiscale behandeling worden afgestemd op de transactie en kunnen benodigde verklaringen en garanties gericht worden opgenomen.
Bron en achtergrond: Belastingdienst – Onderneming wijzigen of beëindigen.